マン島のオフショアについて解説 海外へそくり教室
アメリカ中間選挙で「ねじれ」政権に 金融市場への影響と今後の注目点

田中ゆき恵

こんにちは、海外へそくり教室の田中でございます。
田中は20年以上のファイナンシャルプランナー(FP)のキャリアを海外で過ごしており、同じように海外で生活をなさっていらっしゃる日本人の皆様の貯蓄や保険のサポートをさせて頂いております。
「へそくり教室」のLINEグループでは、毎週「へそくり小話」を配信しており、駐在しているバンコクでは、不定期でLIVEへそくり教室も開催しております。
さて、最近騒がれていたアメリカの中間選挙。
参考記事 出典:BBC

【米中間選挙2026】民主党、トランプ氏の政治地図を打ち砕く
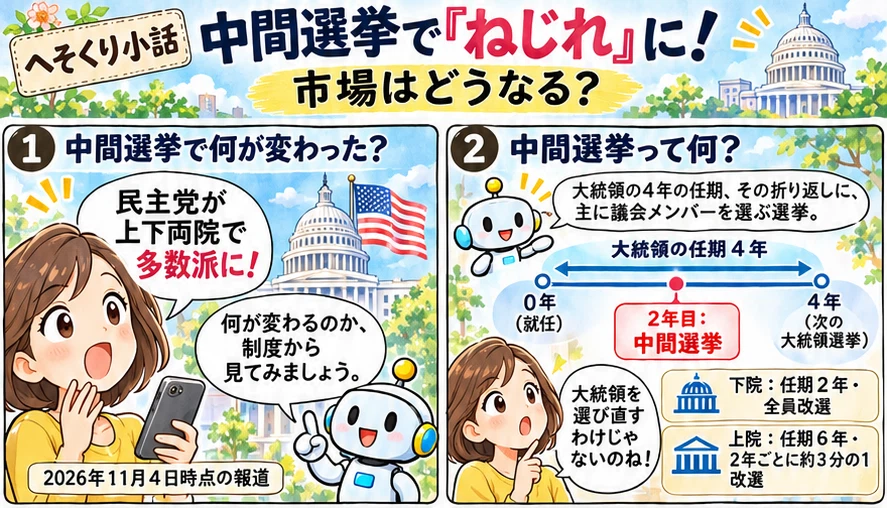
上下両院とも、トランプ大統領の属する共和党ではなく、民主党が多数派を獲得したと伝えられています。※本記事は11/4日水曜日の執筆です。
そこで、今週の小話では、
- ①中間選挙って何?
- ②今の状況は?
- ③これがどう市場に影響しそう?
という流れでお話をしてみようと思いますのでお付き合いください。
そもそもアメリカの『中間選挙』ってなんなの?
ざっくり一言で言うと、アメリカの大統領任期は4年。その半分のところで開催されるのが『中間選挙』で、大統領ではなく、主に『議会メンバー』を選ぶ選挙です。
それぞれの任期
- 大統領任期:4年
- 下院議員の任期:2年(全員が2年ごとに改選)
- 上院議員の任期:6年(2年ごとに約3分の一ずつ改選)
さらっとアメリカの政治制度のおさらいがてら、次のチャートをご覧ください。
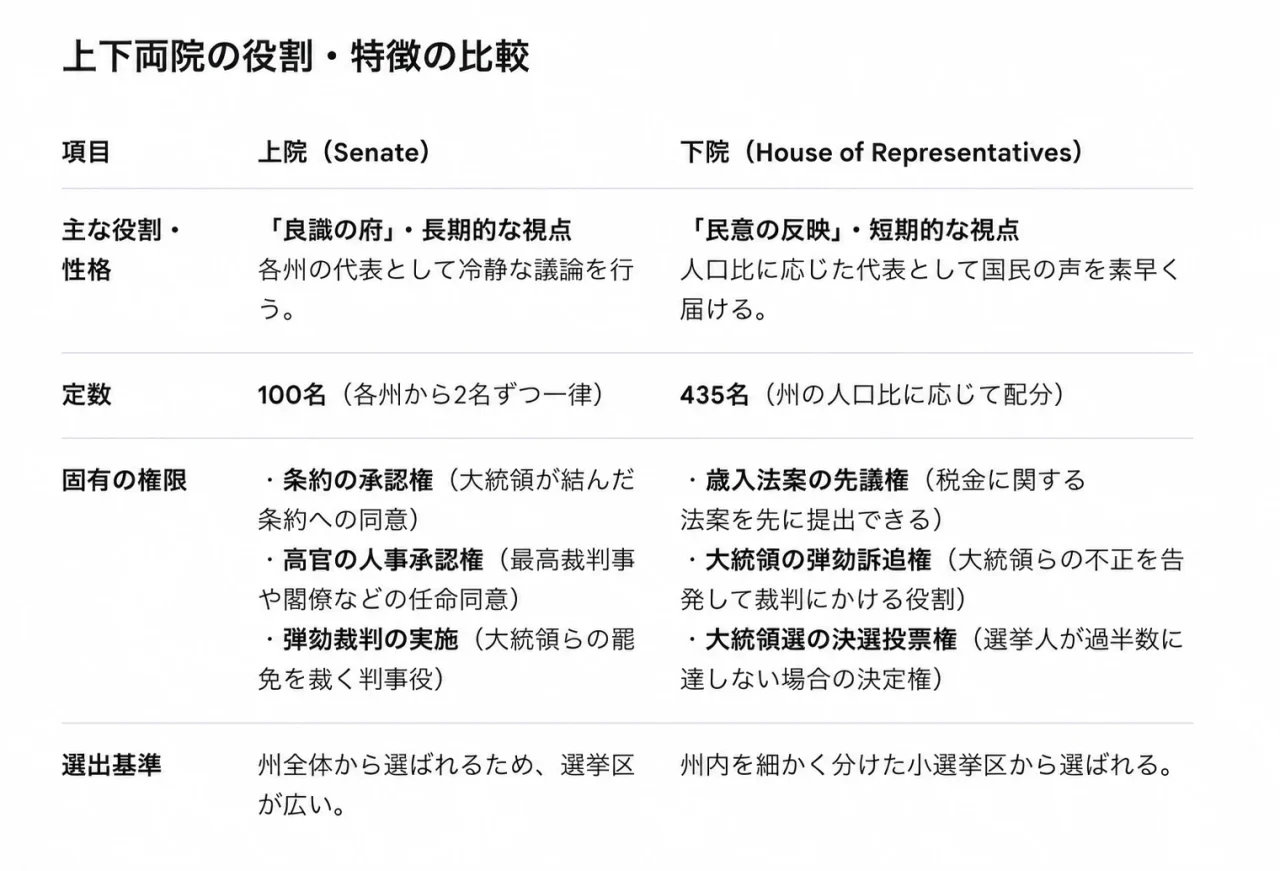
中間選挙では、
- 上院:100議席の約3分の1(今回は補欠選挙を含む35議席)
- 下院:435議席全て
を選びますが、議会の多数派が変わる可能性のある選挙なので、途中のチェック機能となることに加え、現職の大統領や政権運営に対する国民の評価を示す機会にもなります。
今回の『中間選挙』の状況は?
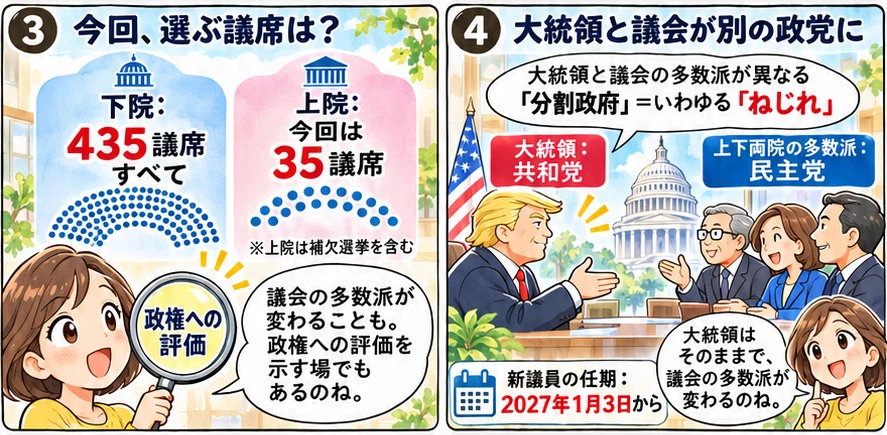
そして今回はまさに、そのチェック機能が作動したとも言えそうな状況で、トランプ氏再就任時には上下両院で多数派を握っていた共和党ですが、今回の選挙ではその多数派を民主党に奪われる事になりました。
新しく選出された議員達が職務をスタートするのは2027年1月3日から。
従って来年からは、共和党大統領と民主党が過半数を占める議会がアメリカを導いていく、『分割政府』になります。大統領と議会の多数派が異なる、いわゆる『ねじれ』状態ですね。
『ねじれ』で起こりうることは?
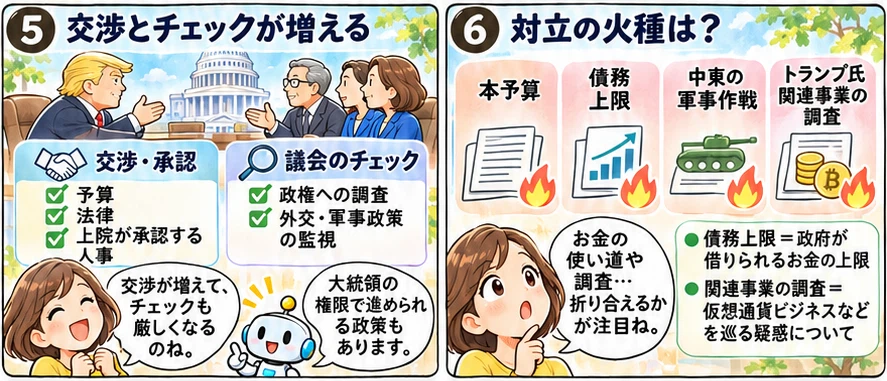
一言でいうと、元々大統領一人では決められない法律や予算について、これまで以上に『交渉』が必要になります。
- ⭐️予算
- ⭐️政策を通すための、政権と議会の交渉
- ⭐️上院の承認が必要な高官·裁判官などの人事
- ⭐️トランプ政権に対する議会の調査·監視
- ⭐️外交·軍事政策をめぐる予算や権限のチェック
トランプ氏には、『大統領令』など、憲法や既存の法律で認められた権限に基づき、議会の新たな承認なしに進められる政策もあるにはありますが、議会による調査·監視や、予算面での制約は、今までより厳しくなりそうです。
今の段階ですでに、
- ⭐️本予算の成立
- ⭐️国家債務上限引き上げ
- ⭐️外交·防衛における中東軍事作戦にまつわる対立
- ⭐️トランプ氏の『仮想通貨ビジネス』などを巡る、利益相反や不正の疑いについての調査
などの火種があります。
今後の市場への影響は?
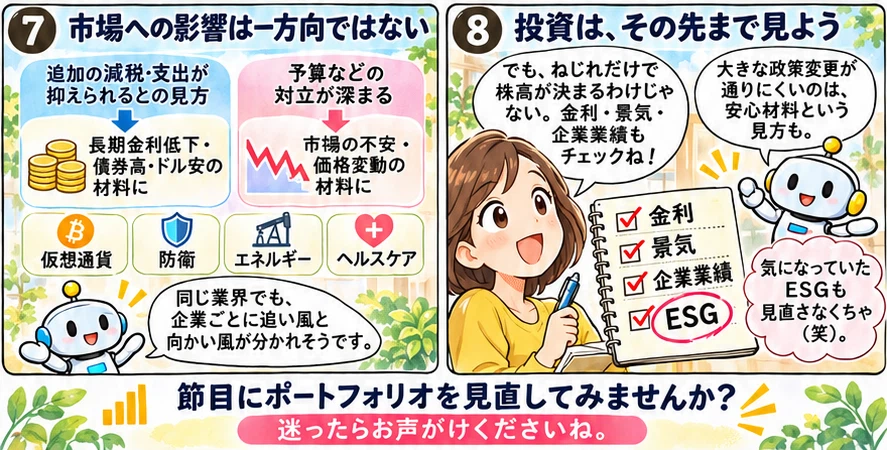
このような政権と議会の緊張は、短期的な価格変動につながる可能性があります。
追加の減税や支出が抑えられるとの見方が強まれば、アメリカの長期金利低下や債券高、ドル安の材料になるかもしれません。
一方、予算や債務上限を巡る対立が深まれば、市場を不安にさせる要因にもなりえます。
業界別では、
- ⭐️仮想通貨:法整備の停滞や調査·監視の強化
- ⭐️防衛·軍事産業:追加予算へのチェックと、軍事需要の継続
- ⭐️化石燃料·再生可能エネルギー:規制や支援策を巡る攻防
- ⭐️ヘルスケア:医療支援への期待と薬価引き下げへの警戒
などに注目したいところですが、同じ業界でも企業によって追い風と向かい風が分かれそうですね。
『極端な政策が通りにくくなる』のは、市場にとっては『安心材料』という見方もあります。
歴史的には『ねじれ』の下でも株価が上昇した例は多くありますが、それだけで株高が決まるわけではなく、金利や景気、企業業績も合わせてみる必要があります。
民主党が重視する、環境·医療分野への政策期待も考えられますが、実際にどの政策が通り、どんな企業の利益につながっていくのかは、新議会の発足までの交渉も含め、今後の動きを要チェックです。
それで思い出しましたが、中東情勢が落ち着いてきたらESGが上がってくるかなと思って、ゴールドと共に狙っていたんでした。もう一度ESGも見直してみなくては!
今後について
やはり実際にはねじれに入ってみないとなんとも言えませんが、このような大きな節目ではポートフォリオや今後の作戦の見直しなどしてみると良い時期かと思います。
迷った時は田中まで気軽にお声がけくださいね。
海外へそくり教室の公式LINEでは海外在住者の皆様の無料相談も受け付けていますので、お気軽に下記のリンクからご連絡ください。
記事下段の連絡先からLINE・E-Mailの連絡先からもお気軽にご連絡ください
海外へそくり教室のよくある質問
A:海外へそくり教室は公式ラインとなっています
https://lin.ee/CwkMGMx
上記のURLからご登録頂くか、記事上段のQRコードから読み取ってください
A:LINE公式にご参加いただくと、へそくり教室、田中宛に、非公開のメッセージを送っていただくことができます。居住地やご相談内容などと共に、お問合せを頂けましたら、田中からメッセージをお返しいたします。
A:既存保険の見直しなど、通常業務以外のサービスを提供させて頂いたり、『オフライン・ライブへそくり教室』など参加費を頂くタイプのもの以外の個別のご相談は、基本的には無料で承っております。
A:ご相談は多岐に渡りますが、よく頂くのは、『今のご状況などをお伺いした上で、足りない部分をアドバイスしてほしい』というケースが多く、ほとんどの’皆様の『灯台下暗し』的な要素は、居住地で外国人の方あるあるの『相続対策』です。『万が一の時どうなる?』という時の対策を踏まえて、『今の状況をさらに良くするには?』のアドバイスをさせて頂きます。
シンプルに、『(海外居住中だが)貯蓄や運用をしてみたいが、どういう方法がある?』などのご質問にも、元本保証付き対策から積極運用まで幅広くアドバイス可能ですし、生保や医療保険など、プロテクションに絡んだアドバイスも可能です。
A:居住地には関係なく、個別相談は無料で承ることが多いです。
【資産運用・投資のギモン】
A:積立であれば月々500ドルくらいから、10年(以上)の積立期間で組んで頂くと、初期ボーナスやロイヤリティボーナスの付くプランのご案内ができて、貯蓄力が確保しやすいです。ご一括の場合、USD15,000ドルのお預入から始められる銀行定期(元本保障付き)や、USD20,000のお預入から始められる有価証券の取引口座のご案内が可能です。
A:日本の資金は、積立プランをご利用いただく場合は、クレカ決済で資金移動が可能です。ご一括の銀行定期や取引口座の場合、ワイズなどの海外送金代理店を通して資金移動を頂くことが多いです。
A:『現地通貨のまま』での資産運用は、出口口座がローカル金融機関である必要性があることが多いため、あまりお勧めしておりません。現地通貨を、外貨に換えて、運用終了後資金を世界中で受け取ることができる『オフショアサービス』をご利用いただく方が、リスクが低いと考えられ、アドバイスの幅も広がります。
A:女性に限らず、ドルコスト平均法の利点を享受できる意味合いで、リスク管理のしやすい『積立プラン』は、初心者の方から投資歴の長い方まで幅広く安心してご利用頂けるプランかと思います。
A:『積立』はオフショア保険会社の積立取引口座を利用する貯蓄方法で、『月々○額を○年積立てて運用する』という契約を、保険会社と結んで頂きます。保険会社の取引口座なので、名義人にもしものことがあった場合、口座価値の101%を指定の受取人に受け取って頂け、自動的に相続対策もできます。積立額はクレカ決済です。
A:全てのオフショアプランは渡航不要です。(*香港はオフショアではありません)
A:プラン期間としてプラスが出やすいのは(最低積立額500ドル以上を前提に)10年+で組んで頂くと、プランボーナスが付くことで、貯蓄効率を良くすることができます。しかし、月々の積立額が大きい場合(2000ドル以上)は、最低期間の5年でもプラスで動くこともあり、実際に5年プランで運用しているクライアントもいらっしゃいます。
【家族と将来の不安】
A:『積立口座』や『運用口座』に移してしまうことで、資金にアクセスしづらくする事によって、律する癖づけをするのが良いのでは。
A:日本の銀行口座や、投資口座、また居住地口座も給与受給口座などは会社から不幸の連絡が入るため、凍結されます。銀行の履歴は、通常10年遡って、情報の取得・調査が可能で、遺産の使い込みなどが疑われた場合、それ以上の記録を調査される場合も。。。
A:日本のプランは、名義人を子ども自身にする性質上、産まれってからしか対策できませんが、オフショアプランは、出産前からスタート可能です。
A:保険の見直しは、3000円ほど費用を頂戴します。
A:独身の方でも多数へそくり教室に参加しています。婚姻状況は関係ありません。
A:退職後や日本への本帰国後についてもご相談ください。
免責事項
※本記事は、ファイナンシャルプランナー有資格者としての知見にもとづき、一般的な情報提供を目的としています。各国の法制度や金融商品、年金制度等は変更・個別の事情によって大きく異なる場合がありますので、実際の資産運用やライフプラン設計は、ご自身でのご確認や各国の専門家へのご相談の上、ご判断くださいますようお願いいたします。当サイトおよび執筆者は、内容に起因する損失等の一切の責任を負いかねます。
この記事を書いた人 田中ゆき恵
- CII Qualification – Chartered Insurance Institute CMFAS Examinations – Modules 5, 8 & 9
- Singapore IIQE – Modules 1, 3 & 5
- Hong Kong IIQE – Papers 1, 3 & 5
- 声紋分析心理士
プロフィール
米The University of Michigan卒業。
2006年、アジア6拠点を有する、ラブアン島登録 Infinity Financial Solutions入社。会社統合に伴い社名変更。
現在は、マン島登録ドバイ本社のHoxton Wealth (UK) Ltdにて、邦人向けコンサルタントとしてバンコクオフィス駐在。
海外在住日本人にむけた保険や貯蓄などに関する無料相談窓口として、LINEグループ『海外へそくり教室』を運営。600名以上のメンバー登録があり、毎週へそくり小話を配信。執筆活動やライブへそくり教室開催を通じて、海外居住者向けの経済情報発信や資産活用アドバイスに従事。ジャカルタやベトナムにも活動拠点を広げる。
連絡先&各種SNS
- E-Mail:[email protected]
- 公式サイト:https://hoxtonwealth.com/
- 公式LINE:https://line.me/R/ti/p/
- Facebook:https://www.facebook.com/
- Instagram:https://www.instagram.com/
- リンク集:https://potofu.me/hesokuri-gogo
海外へそくり教室のオフショア解説シリーズ
ジャージー島のオフショアについて解説 海外へそくり教室
ガンジー島のオフショアについて解説 海外へそくり教室
香港のオフショアについて解説 海外へそくり教室
バミューダ諸島のオフショアについて解説 海外へそくり教室
オフショア金融センター ケイマン諸島について解説 海外へそくり教室
海外へそくり教室の人気記事
もしあなたが日銀だったら? 日本経済の健康診断ゲーム
円安問題「なぜアメリカが動いた?」日米協調介入について説明します。
【実績公開】500万円が〇〇万円に。5年前にスタートした外貨運用の結果とシミュレーション
海外在住FPが「老後は日本」を選ぶ理由。医療費・年金・運用まで試算で解説
ゴールド(金)についてAIにきいてみた 海外へそくり教室
新しいマン島の定期預金について国際派ファイナンシャルプランナーが解説。
日本の「自転車操業」、借金でいつ倒れる?|海外在住FP田中ゆき恵の海外へそくり教室

日銀の政策金利が1%に上昇も円安バーツ安が同時進行 何が起こっているのか解説
about me
田中 ゆき恵(たなか・ゆきえ)
イギリスCII Award in Financial Planning認定者
シンガポール及び香港FP資格,声紋分析心理士
米The University of Michigan卒業。
アジア6拠点を有するInfinity Financial Solutions2006年入社。
邦人向けコンサルタントとして、バンコクオフィス駐在。
バンコクや日本での執筆活動に加えて、ジャカルタでの『へそくり教室』活動の他、2019年よりベトナムにも活動拠点を広げるべく奮闘中。